돈 불리기/산업보고서
[전력/통신] AI 때문에 케이블 대란이다? LS가 갑자기 주목받는 이유
똘이장군초코
2025. 8. 28. 02:24
📋 핵심 내용 요약
유진투자증권의 '케이블, 선(線)수 입장!' 보고서의 주요 내용을 먼저 정리해 봅니다.
- 케이블 수요가 AI, 재생에너지, FTTH 3중 사이클로 폭발적 증가하며 수요층도 다변화되고 있음
- 하이퍼스케일러(구글, 메타, 마이크로소프트 등)가 AI 데이터센터용 전력·통신 케이블에 직접 투자
- 정부와 전력 유틸리티가 HVDC, 해상풍력, 전력망 현대화에 천문학적 투자 진행
- 미국 FTTH(광통신) 시장이 BEAD(58조원 정부 지원) 정책으로 대전환 국면 진입
- Top Pick은 LS(목표가 192,000원), 관심종목은 대한전선, LS마린솔루션, 대한광통신
- 해외 기업으로는 Credo Technology(AEC 시장점유율 73%), Corning 등이 주목받고 있음
- 케이블 산업이 단순 제조업에서 디지털·에너지 주권을 뒷받침하는 국가 전략 인프라로 격상
🔥 또 돈을 써야 한다고? AI가 케이블 시장을 뒤바꾸다
- 케이블 수요가 늘어나고 있는 건 단순한 양적 증가가 아니라 구조적 대전환임.
- 수요의 절대적 증가와 수요층 다변화라는 두 가지 메가트렌드가 동시에 진행되고 있음.
- 하이퍼스케일러들이 컴퓨팅 파워 증가로 인해 전력기기 품질과 양 모두 급증시키고 있음.
- 멀티데이터센터 분산훈련으로 지연시간 최소화와 대용량 데이터 처리 능력이 중요해짐.
- 이로 인해 전력기기 및 고성능 케이블이 많이 필요한 상황이 도래함.
- 정부 및 전력 유틸리티는 유럽 해상풍력·상호연결 확대, 미국 노후 전력망 교체·주간 연결 확대를 진행 중임.
- 한국은 에너지 고속도로 등 전력망 확대 정책을 본격화하고 있음.
- 해저케이블과 HVDC 수요 증가로 공급자 우위 시장이 도래했음.
- 통신사업자들은 B2C 광통신(FTTH)이 돈이 된다는 걸 확인했고 탑라인 성장을 가동하고 있음.
- 정부의 지원까지 가세한다면 BEAD 최종제안서 9월 4일 제출 마감이 중요한 변곡점이 될 것임.
- 미국의 광통신 인프라 전환은 유효하며 새로운 사이클에 진입했음.
- TAM 확장에 따른 전방위적 수혜가 기대되고 있음.
- 해외 경쟁사 리드타임이 길어지며 한국 업체에게 기회가 확대되고 있음.
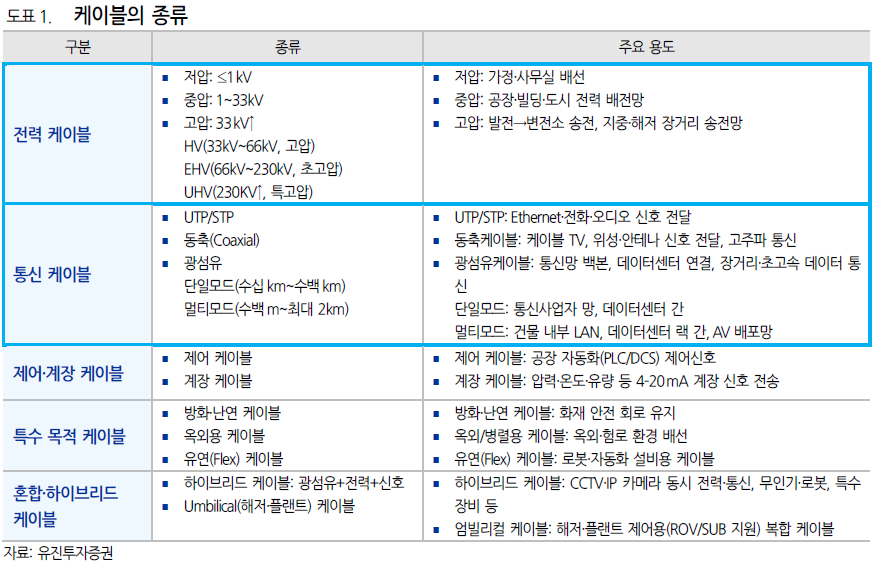
🌐 케이블이 국가 안보 문제라고?
- 전력 케이블의 수요는 전기화(AI, 데이터센터, 전기차 등)에 따른 전력 수요 증가가 첫 번째 원인임.
- 이에 따라 발전원(원자력, 신재생에너지)의 확대가 전력망 확충으로 이어지고 있음.
- 통신 케이블의 수요는 AI 데이터센터의 컴퓨팅 파워 확장에 따라 요구되는 네트워크 고도화가 주요 동인임.
- 미국에서 기존 구리선 인프라를 광케이블로 교체하는 인프라 전환이 본격화되고 있음.
- 전력 케이블과 통신 케이블은 모두 국가와 대륙을 연결하는 기간 인프라라는 공통점을 가짐.
- 최근 들어 이 두 인프라는 단순한 수요 확대를 넘어 국가 안보와 주권의 문제로까지 연결되고 있음.
- AI와 에너지가 디지털 주권, 에너지 안보라는 키워드와 함께 논의되면서 전력망과 통신망을 스스로 구축·통제하려는 흐름이 뚜렷함.
- 2023년 이후 해저 케이블 손상 사고가 잇달아 발생하며 국제 사회의 경각심도 높아졌음.
- 2025년 5월 NATO 춘화 총회에서는 해저 인프라(석유/가스 파이프, 해저 통신/전력)가 국가와 국제 안보에 중대한 요소임을 언급했음.
- 해저 기반 인프라는 군사·상업 양면에서 사용되지만 전 세계 해저 기반시설의 85%가 다양한 국가의 민간 기업이 복합적으로 소유하고 있음.
- 앞으로 더욱 전략적 자산으로 부상될 것으로 판단됨.
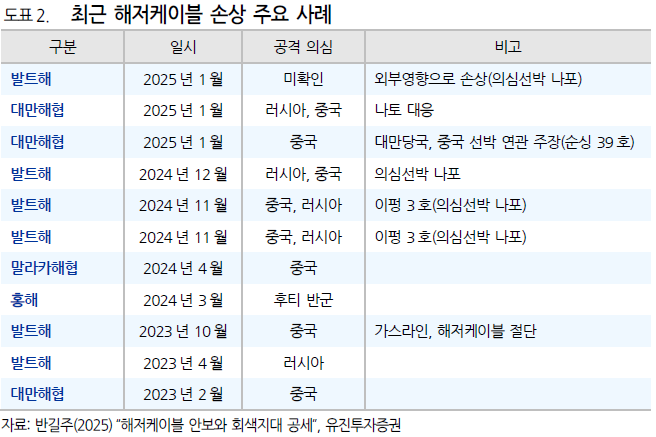
- 위성통신은 아직까지 지상망과 해저 케이블망(전세계 인터넷 트래픽의 99%)을 완전히 대체할 수준에는 이르지 못했음.
- 결국 자국 혹은 기업 중심의 케이블망을 직접 구축하고 통제하려는 수요는 앞으로도 강하게 지속될 것임.
- 이는 케이블 산업이 이제 단순한 제조업이 아니라 디지털과 에너지 주권을 뒷받침하는 국가 전략 인프라로 격상되고 있음을 보여줌.
🇺🇸 미국이 중국을 견제하는 방법
- 미국은 2010년대부터 인프라(통신) 안보를 구축해왔음.
- 2018년부터 중국 기업인 화웨이와 ZTE 장비를 연방기관 공급망에서 금지했음.
- 2020년 미국 연방통신위원회는 화웨이를 국가 안보 위협으로 지정하는 등 전방위적으로 중국을 견제했음.
- 미국은 2021년 SubCom과 케이블 보안 함대(Cable Security Fleet; 국가 비상 상황 발생 시 수리선 2척 상시 대기) 계약을 체결(연간 1,000만 달러)했음.
- 이는 통신 인프라를 안보적인 측면에서 접근하는 대표적 사례임.
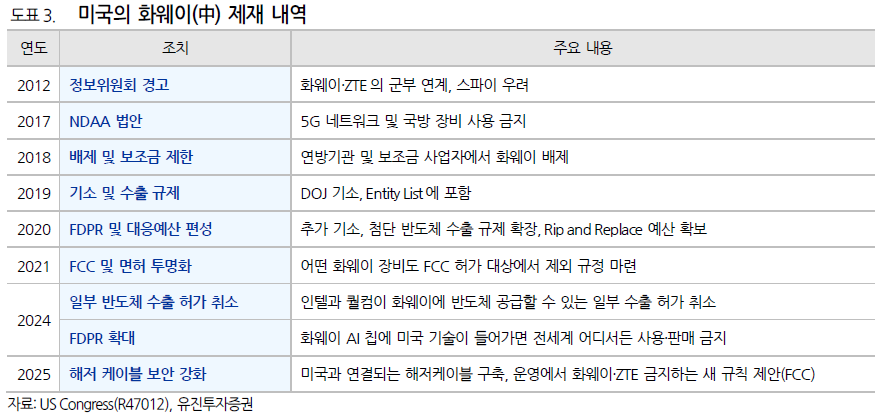
- 미국의 경제국가안보전략은 쿼드(Quad), 경제번영네트워크(EPN), 클린 네트워크(Clean Network) 등으로 체계화되어 있음.
- 이들은 각각 반중국 안보협력, 반중국 경제동맹, 반중국 5G 네트워크를 목적으로 함.
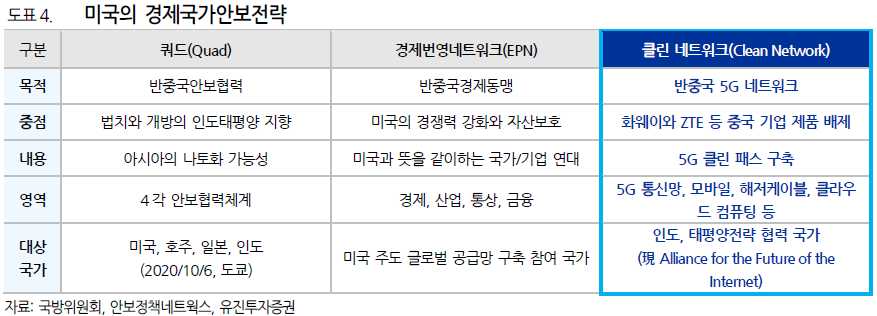
- 유럽은 2022년 노르트스트림 가스관 폭발 사건과 2023년 발트해 해저 케이블, 가스관 손상 사건 이후 대응을 본격화했음.
- 2022년 유럽 각국은 프랑스 네베르에서 해저 통신망도 사이버 공격 대상임을 명시했음.
- 2023년부터 NATO는 해저 인프라 감시 및 보호 전략을 본격화(MARCOM 산하에 CUI 센터 설립: Critical Undersea Infrastructure)했음.
- 유럽 각국은 해저 인프라에 투자(영국: 해저 인프라 보안 해군센터, 프랑스/이탈리아/영국: 수중 감시함, 자율 잠수정 투자 등)를 진행하고 있음.
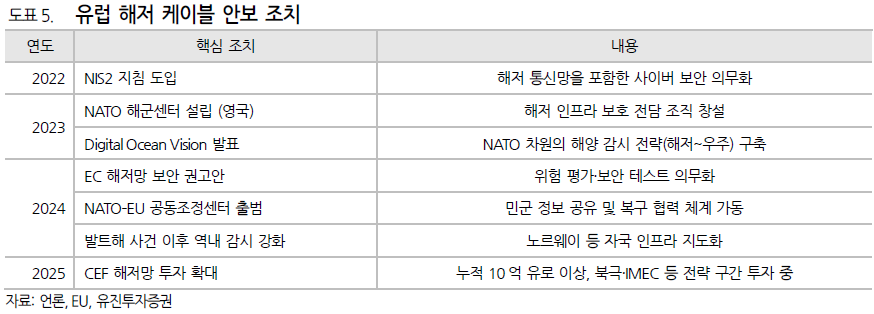
- 전력도 안보적 측면에서 접근해야 하는 것은 통신과 마찬가지임.
- 러시아의 값싼 천연가스를 조달받지 못하게 된 유럽은 에너지 자립을 위해 자체적으로 발전원 확대(주로 해상풍력)와 LNG 인프라 투자를 진행 중임.
- 미국도 마찬가지로 AI에서의 경쟁우위를 지속적으로 가져가기 위해 화석연료 투자와 원자력 발전원 추가를 계획하고 있음.
- 이렇게 확보된 에너지를 수요까지 연결하는 데에는 전력망이 필수적임.
💰 수요층이 완전히 바뀌었다
- 케이블 산업에서 주목해야 할 변화 중 하나는 수요층의 다변화임.
- 과거에는 전력 인프라는 공공 전력회사나 국가 유틸리티가 주도했음.
- 통신 인프라는 대형 통신사업자(ISP: KT, AT&T, NTT 등)를 중심으로 구축되는 중앙집중형 프로젝트가 대부분이었음.
- 케이블 공급자들은 이처럼 안정적인 '거대 수요처'에 맞춰 제품을 납품하는 구조에 익숙했음.
- 그러나 최근에는 이러한 구조가 분산형 전원 시스템이 늘어나면서 지역 단위의 전력망 연결 수요가 증가하고 있음.
- 대형 해상풍력 프로젝트는 공공 유틸리티 업체뿐만 아니라 에너지 디벨로퍼(민간 개발사)가 직접 주도하며 케이블 수요를 창출하고 있음.
- 데이터센터나 대형 공장처럼 자체적으로 수백 메가와트(MW)급 전력을 소비하는 기업들은 직접 전력망을 발주하거나 장기 전력구매계약(PPA)을 통해 전력망 확충에 관여하고 있음.
- 이로 인해 케이블 업체들은 전통적인 유틸리티사 발주 외에도 민간 기업과의 B2B 계약으로 신규 매출 기반을 확보할 수 있게 되었음.
- 전력 케이블 시장에서는 신재생에너지 보급 확대와 발전원 확대가 핵심 동인임.
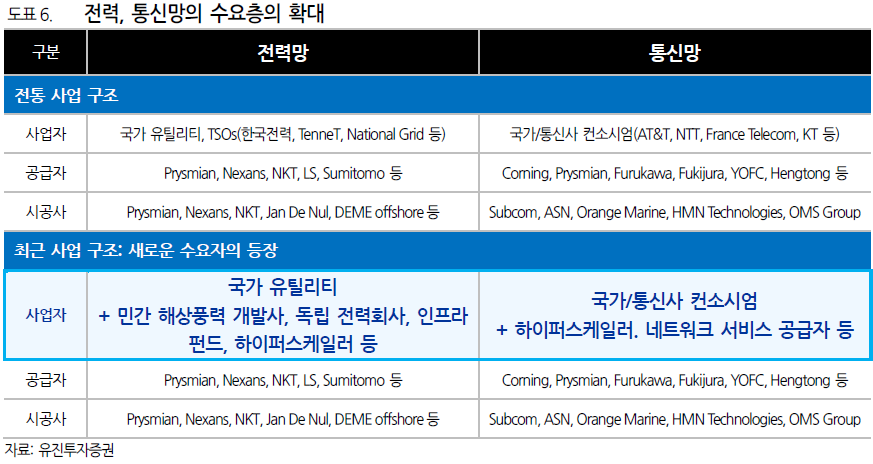
- 통신 케이블 분야에서도 유사한 흐름이 나타남.
- 기존에는 통신망 투자가 통신사(ISP)에 집중되어 있었지만, 지금은 하이퍼스케일러(AWS, Google, Microsoft, Meta 등)가 직접 해저 광케이블에 투자하고 있음.
- 데이터센터 간 네트워크를 자체적으로 구축하며 통신 인프라 시장에 진입하고 있음.
- 이들은 더 이상 단순한 통신 서비스 고객이 아니라 통신 인프라의 주요 수요자이자 설계자가 되고 있음.
- 케이블 업체들에 수요층의 다변화는 기존 빅사이클에 의존하던 케이블 업체들에게는 시장 안정성 증대로 지속 가능한 성장성을 확보해줌.
- 고객 다변화로 인한 선별적 수주를 통한 마진 확보를 의미함.
- 이는 산업 구조 자체를 전환시키는 근본적인 전환점임.
📈 닷컴 버블의 교훈, 지금은 다르다
- 통신과 전력 케이블 및 소재 업체들은 사이클이 도래한다고 생각하면 증설을 해왔음.
- 통신 업체들은 대표적으로 1998~2000년 인터넷 초기 도입 시기에 대규모 투자를 했음.
- 전력기기 업체들은 2000년대 초반에서 중반까지 장기 호황을 전망하며 생산 시설을 확충했음.
- 통신 인프라 사이클은 매우 길고 극적인 역사를 가지고 있음.
- 1990년대 후반부터 2000년대 초반까지 이어진 닷컴 버블은 통신 케이블 시장의 첫 번째 대형 사이클이었음.
- 당시 월드컴, 글로벌 크로싱과 같은 기업들은 인터넷 트래픽이 무한히 성장할 것이라는 장밋빛 전망 아래 미래 수십 년치의 수요를 예측했음.
- 미국 전역과 대륙 간에 천문학적인 규모의 광케이블을 경쟁적으로 매설했음.
- 이 시기 광섬유를 공급하던 코닝 및 관련 부품사들의 주가는 폭등하며 시장의 기대를 한 몸에 받았음.
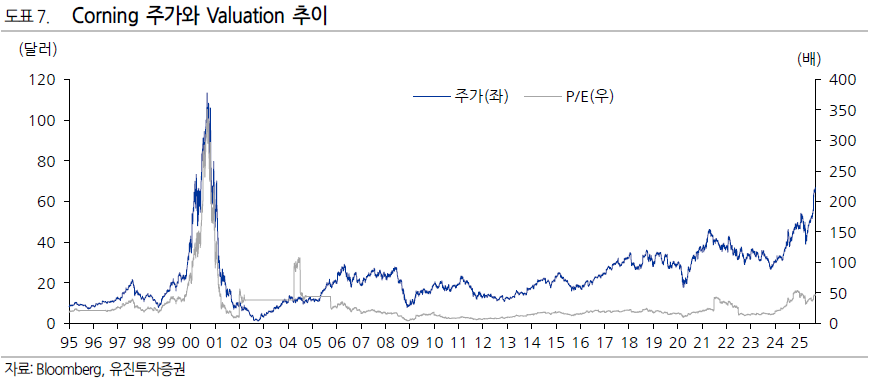
- 1993~1998년 글로벌 통신 분야 인수합병이 폭발적으로 증가했음.
- AT&T, Worldcom, Bell Atlantic 등 주요 통신사들이 경쟁적으로 인수합병을 통해 규모를 키웠음.
- 하지만 지금의 케이블 투자는 과거 닷컴 버블과는 본질적으로 다름.
- 현재는 AI, 데이터센터, 재생에너지라는 명확한 실수요에 기반한 투자가 중심임.
- 과거처럼 투기적 수요가 아니라 실제 전력 소비와 데이터 처리 수요에 기반하고 있음.
- 하이퍼스케일러들의 투자도 실제 비즈니스 모델과 수익성에 기반한 합리적 투자임.
🔌 하이퍼스케일러가 직접 나서는 이유
- AI 데이터센터의 특성은 GPU 중심 초고밀도 랙(50~120kW)이라는 점임.
- 서버 전체 소비전력이 60~75%를 차지하며 냉각 등 관련 설비의 에너지 집약적 구조를 가지고 있음.
- 이중화 설계(Tier3/4)가 필요하며 100MW급의 경우 전력기기 전체가 2배~3배 필요함(변압기, UPS, 디젤 발전기 등).
- 고성능·고신뢰 전력설비 및 대용량·고사양 PDU, 케이블, 맞춤형 배전체계 도입이 필수임.
- AI데이터센터 네트워크는 글로벌(해저), 메트로(지중), 인도어(랙 간)까지 계층적 구조를 가지고 있음.
- 슈퍼-스파인 패브릭 등 고밀도 광케이블·구리케이블이 동시에 폭증하고 있음.
- 해저통신케이블 시장에서는 하이퍼스케일러(구글, 메타, 마이크로소프트 등)가 투자를 주도하고 있음.
- 24코어 등 코어수/용량 확대가 진행되고 있으며 수주 폭발로 글로벌 Tier-1(ASN, SubCom, NEC) 공급망에 병목이 발생하고 있음.
- 한국 LS 마린솔루션 등 신규 진입 기업에게 기회가 확대되고 있음.
- AI 데이터센터 내부에서는 NVLink/UALink/PCIe 등 고속 트윈액스 케이블이 필요함.
- 리타이머·AOC·AEC 등 다양한 고부가 전송 솔루션이 도입되고 있음.
- Amphenol, Molex, TE Connectivity, Samtec, Credo 등 부품사에게 기회가 확대되고 있음.
⚡ 전력망의 대혁신이 시작됐다
- 전세계 전력 소비가 지속 증가하고 있으며 특히 AI 데이터센터/Clean Energy(재생에너지)/전기차 산업의 영향이 크게 나타나고 있음.
- HVDC(고압DC) 송전이 장거리·대용량 송전망 필수기술로 부상하고 있음.
- 유럽·미국·한국에서 HVDC를 대규모로 추진하고 있음.
- HVDC 케이블은 프리즈미안, Nexans, NKT, Sumitomo, LS, 대한전선 등 소수 기업에 의해 과점되고 있음.
- 해상풍력, 국가 간 전력 연계 등 해저전력케이블 시장이 성장하고 있음.
- CLV(설치선박) CAPEX 증설이 본격화되면서 한국 LS, 대한전선 등의 투자가 확대되고 있음.
- 미국은 신뢰도 위험이 급증하고 있으며 AI DC로 인한 2030년 피크수요 50GW 추가가 전망되고 있음.
- 송전망 투자 확대가 필요하며 HVDC 관련 투자액과 효과가 상당할 것으로 예상됨.
- 한국은 적극적 에너지 고속도로 구상(HVDC 해저망 중심)을 추진하고 있음.
- 해상풍력, 국산 기자재 우대 정책 추세가 뚜렷함.
- 유럽은 2030년까지 해상풍력+HVDC 중심 국가간 송전 "슈퍼그리드" 64GW 추가용량을 계획하고 있음.
- 2040년까지 3,057억유로(497조원)/63,335km 송전 프로젝트를 진행할 예정임(해저케이블 40,874km 65%).
📡 미국 광통신 대전환의 진실
- 미국 CAPEX가 급증하고 있으며 통신사+케이블사+사모펀드의 광케이블 M&A와 커버리지 확대가 이어지고 있음.
- FTTH 침투율이 폭발적으로 증가하고 있으며(여전히 성장 여지가 큼).
- BEAD(58조원, 광케이블 설치 직접지원) 정책이 핵심 동력임.
- 트럼프 행정부의 FWA, LEO위성 등 기술 중립 규정 도입으로 행정적 혼란이 있을 수 있음.
- 중장기적으로는 광케이블이 지배적 구조가 될 것으로 예상됨.
- 설치 및 인허가 공사비 비중이 60~80%를 차지하고 있음.
- Dycom, Mastec, Quanta 등의 인프라 시공사 수주가 증가할 전망임.
- BABA 규정으로 Tier-1(Global) 기업의 생산능력 우선배정+미국 현지생산(LS/대한광통신) 교두보 확보가 중요함.
- 미국 FTTH 보급률은 56%(2024년), 가입자 침투율은 25~27% 수준임.
- 2025~30년 5년간 필요 광케이블은 과거 5년 대비 +53% 증가할 것으로 예상됨.
- BEAD 영향시에는 약 96% 증가할 것으로 전망됨.
- 미국 브로드밴드 주요통신사 광커버리지 목표는 AT&T 29.5M→50M(2029년), Verizon 18M→20M(2028년), T-Mo 4M→12~15M(2030년)임.
🏆 LS가 Top Pick인 이유
- LS(006260)는 여러모로 하방이 막힌 투자처로 평가받고 있음.
- 자사주 소각(100만주), 매년 배당금 5% 이상 증액 계획을 발표했음.
- 대주주 보유 지분 일부 처분 및 현금 확보를 통해 재무 안정성을 높이고 있음.
- 제11차 송변전설비계획에 따라 2031년까지 1차 에너지고속도로(새만금~서화성, 2GW) 건설로 전선, 마린솔루션, 일렉트릭이 수혜를 받을 전망임.
- 목표주가는 192,000원(현주가 165,200원 대비 상승여력 16.2%)임.
- 2024E/2025F/2026F 매출 전망은 27,545/29,317/30,132억원임.
- 영업이익 전망은 1,088/1,028/1,248억원임.
- TenneT 독일 해저·지중 케이블 장기공급계약(2조원)을 체결했음.
- BalWin·LanWin 해저 HVDC 케이블 단일건 8,617~8,247억원을 수주했음.
- 북미/유럽 해저케이블, Greater Chaunghua·Atlantic Shores Offshore·NY Transco 등 잇따른 수주를 기록하고 있음.
- 수주잔고는 2024년 기준 전선 부문 4.4조원→6.0조원(2025F)으로 꾸준히 증가하고 있음.
🚢 대한전선, 해저케이블의 숨은 강자
- 대한전선(001440)은 해저케이블 1공장 준공(연 2,500억원)을 완료했음.
- 2공장 준공 시 1.2조원 캐파 추가(2027년 상반기)가 예정되어 있음.
- 미국·싱가포르·카타르 등 해외 지중·해저 케이블 풀턴키 수주를 확대하고 있음.
- CLV(해저케이블 선박) 인수·시공법인 인수로 풀턴키 역량을 강화했음.
- 국내 안마·영광 해상풍력 레퍼런스를 확보했음.
- 목표주가는 19,300원(현주가 16,000원 대비 상승여력 20.6%)임.
- 2024E/2025F/2026F 매출 전망은 3,291/3,644/3,857억원임.
- 영업이익 전망은 115/120/143억원임.
- 글로벌 해저 및 지중 고압 케이블 분야에서 경쟁력을 인정받고 있음.
- 미국 전력망 교체 등 해외 성장동인이 부각되고 있음.
- 수주잔고는 28,907억원(2024년), 31,100억원(2025E)으로 증가 전망임.
🌊 LS 마린솔루션의 대형 선박
- LS 마린솔루션(005930)은 13,000t 적재 CLV(신규 케이블 포설선)를 2028년 인도 예정임(기존 4,500t 선박 대비 3배).
- 국내외 대형 해상풍력/해저 HVDC 프로젝트 시공 역량을 보유하고 있음.
- 2027년부터 국내외 파이프라인을 본격적으로 시현할 예정임.
- 추가 선단 투자도 동시에 진행하고 있음.
- 12MF P/E는 약 53배로 주가 프리미엄이 상당함.
- 현재 주가는 24,350원, 시가총액은 795억원임.
- 2024A/2025F/2026F/2027F 매출 전망은 130/148/156/384억원임.
- 영업이익 전망은 12/17/16/31억원임.
- 해저케이블 시공(통신, 해상풍력/에너지고속도 등 전력케이블) 분야의 글로벌 1티어 턴키 시공사를 지향하고 있음.
- 국내외 해상풍력, HVDC 수주잔고가 꾸준히 증가하고 있음(2024년 기준 통신케이블만 1,200억원 이상).
💡 대한광통신, 미국 진출의 교두보
- 대한광통신(010170)은 미국 FTTH 사이클 수혜를 받고 있음.
- 글로벌 Tier-1 공급사(Corning 등) CAPA가 AI 데이터센터 초고밀도 시장에 집중됨에 따라 상대적으로 기술장벽이 낮은 FTTH용 광케이블 시장에서 구조적 기회를 얻고 있음.
- 인캡(Incab America) 인수로 미국 내 생산기지를 확보했음.
- BEAD(미국정부 광브로드밴드 보조금) 수혜가 예상됨.
- 현재 주가는 1,135원, 시가총액은 139억원임.
- 2024E/2025F/2026F 실적 전망은 매출 153/184/191억원, 영업이익 -30/-4/11억원임.
- 광섬유/광케이블 제조(FTTH·전력·통신) 분야에서 사업을 영위하고 있음.
- 미국 수주목적으로 인캡을 인수했으며 미국통신사 자체 CAPEX 및 향후 BEAD를 기대하고 있음.
- 2Q25 통신부문 수주잔고는 612억원으로 2022년 전고점을 돌파했음.
- 미국향 매출이 확대되고 있으나 미국외 지역은 수익성 악화로 BEP 수준 및 구조개선이 필요함.
🚀 Credo Technology, AEC 시장의 절대강자
- Credo Technology Group(CRDO, US)은 하이퍼스케일러 대상 AEC(Active Electrical Cable) 시장을 선점하고 있음.
- 2025년 AEC 시장 점유율이 약 73%(650 Group)에 달함.
- AI 컴퓨팅 파워 성장→랙 밀도·속도 증가→패시브 DAC 한계→AEC(신호 무결성·전력효율)로 대체되는 구조임.
- 고객다변화(AWS, MS, xAI, 1년 내 2곳 CSP 추가예상)가 진행되고 있음.
- 사업 다각화(PCIe AEC 진출)도 추진하고 있음.
- 현재 주가는 $115.4, 시가총액은 $20B임.
- 2024A/2025A 실적은 매출 193/437M$임.
- 영업이익률은 적자를 지속하다 2025년 흑전($37M 영업이익)을 달성했음.
- AI 컴퓨팅 수요 성장→AEC 수요 성장 플라이휠 구조를 가지고 있음.
- 현재 하이퍼스케일러 대형 고객 레퍼런스+시장점유율을 압도하고 있음.
- PCIe 5.0/6.0 확대로 TAM이 구조적으로 확대되고 있음.
- 기존 DAC의 신호 한계를 극복하고 AEC HiWire 완제품을 직접 제조하고 있음.
- GPM이 꾸준히 상승하고 있으며 분기별 실적 성장률이 높음.
🌟 Corning, 광통신의 글로벌 리더
- Corning(GLW, US)은 광통신부문(엔터프라이즈AI데이터센터, 캐리어FTTH)에서 동반 성장세를 보이고 있음.
- 주요통신사 재고조정이 끝나고 수요가 회복되고 있음.
- AI 데이터센터향 초고밀도 케이블(고부가가치) 판매비율 확대로 광통신 NPM이 1년 3%p 개선되었음.
- BEAD 집행까지 알파옵션이 있음.
- 광통신 외 사업부(디스플레이/특수소재/자동차/바이오 등)는 안정적임.
- 현재 주가는 $66.8, 시가총액은 $57B임.
- 2024A 실적은 매출 13,118M$, 영업이익 1,797M$, 당기순이익 506M$임.
- 글로벌 광섬유/광케이블 및 네트워킹 대기업으로서 AI DC 네트워크, FTTH 양대축 매출이 성장하고 있음.
- 초고밀도 케이블(RocketRibbon 등)·슈퍼스파인 등 프리미엄 제품군에 집중하고 있음.
- Carrier Network 매출은 2Q25 기준 1,100M$대로 YOY 증가하고 있음.
한 줄 코멘트 케이블 시장은 마치 수혈이 필요한 환자가 갑자기 여러 곳에서 동시에 나타난 상황임. AI 데이터센터, 재생에너지, 미국 광통신 인프라 교체라는 세 개의 메가트렌드가 동시에 몰려오면서 케이블 업체들에게는 지금까지 경험해보지 못한 수요 폭발이 일어나고 있음. 특히 LS는 전선, 마린솔루션, 일렉트릭 등 전 계열사가 이 트렌드에 올라탈 수 있는 포트폴리오를 갖춘 점이 매력적임. 대한전선의 해저케이블 캐파 확장도 타이밍이 절묘함. 다만 공급망 병목과 설치선박 부족 등 물리적 제약이 있어 실제 매출 반영까지는 시간이 걸릴 수 있음. 그래도 이 정도 확실한 수요 사이클이 겹치는 건 흔치 않은 기회인 만큼 중장기 관점에서 접근할 필요가 있음.
출처: (2025.08.27) 통신 산업분석 - 케이블, 선(線)수 입장! : 네이버페이 증권