돈 불리기/산업보고서
[기계] 재고 정상화에 AI·전력·광물이 겹치며, 건설기계가 단순 경기민감주에서 구조적 성장주로 넘어가는 구간임
똘이장군초코
2026. 9. 7. 21:41
https://finance.naver.com/research/industry_read.naver?nid=45980
📋 핵심 내용 요약
- 보고서는 2020-2024년의 딜러 재고 조정과 2025년 회복을 거쳐 2026년 건설기계 업황이 본격적인 상승 사이클에 진입했다고 판단하며, 북미 딜러 재고가 3-5개월의 적정 수준까지 정상화된 점을 가장 중요한 출발점으로 제시함. [팩트, p4]
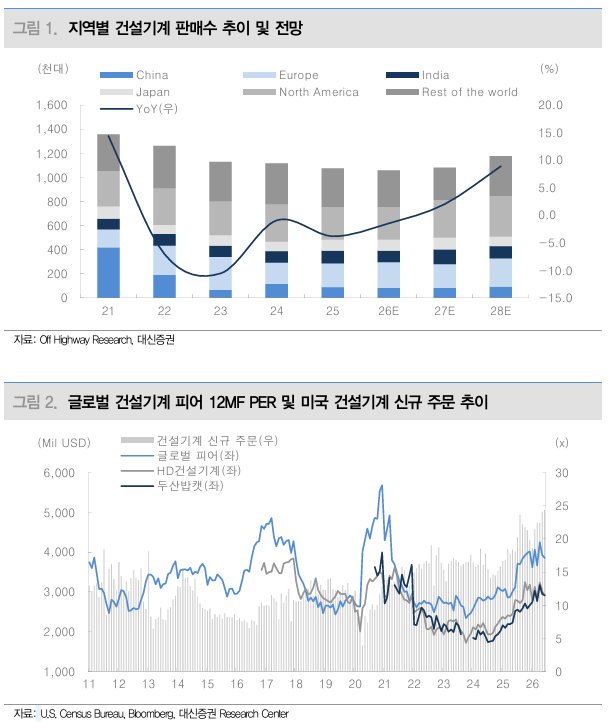
- 이번 사이클이 과거와 다른 이유는 단순한 경기 회복이 아니라 AI(Artificial Intelligence, 인공지능) 데이터센터·전력망·천연가스 인프라·광산 개발이라는 여러 장기 투자 흐름이 건설기계 수요를 동시에 밀어 올리고 있기 때문임. [팩트, p6]
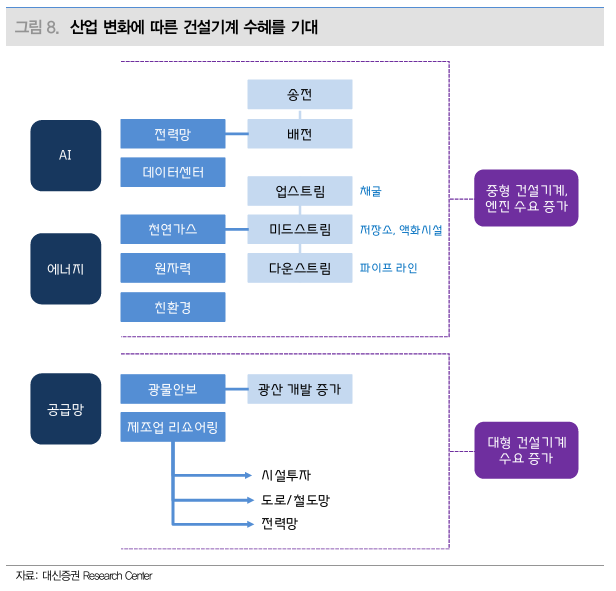
- AI 데이터센터가 늘어나면 건물만 필요한 것이 아니라 발전소·송전탑·송전선·변압기·비상발전기까지 필요해지므로, AI 투자 확대가 전력 인프라 건설을 거쳐 중대형 건설기계와 산업용 엔진 수요로 연결되는 구조임. [해석]
- 에너지 부문에서는 러시아산 천연가스 의존 축소와 미국산 LNG(Liquefied Natural Gas, 액화천연가스) 확대가 파이프라인·액화시설·터미널 투자를 늘리고 있어 굴삭기와 발전기 엔진의 장기 수요처가 추가되고 있음. [팩트, p15]
- 광물 부문에서는 구리·희토류·금 등 전략 광물 확보 경쟁이 미국·중국·유럽의 자원안보 정책으로 이어지고 있으며, 광산은 가격보다 장비의 성능과 신뢰성이 중요한 시장이라 고가의 대형 장비 판매 확대에 특히 유리함. [팩트, p17]
- 국내 업체의 가장 큰 이익 개선 포인트는 중소형 장비의 가격 경쟁에서 벗어나 대형 장비 비중을 높이고 엔진을 자체 생산하며 AM(Aftermarket, 판매 후 부품·정비 서비스)을 강화해 글로벌 상위 업체와의 수익성 격차를 좁히는 데 있음. [팩트, p1]
- 글로벌 상위 업체인 Caterpillar와 Komatsu의 건설기계 영업이익률은 2025년 각각 18.6%, 13.7% 수준인 반면 국내 업체는 대체로 5-8%에 머물러 있어, 국내 업체의 투자 포인트는 판매량 증가뿐 아니라 제품 믹스와 자체 엔진을 통한 마진 상승에 있음. [팩트, p8]
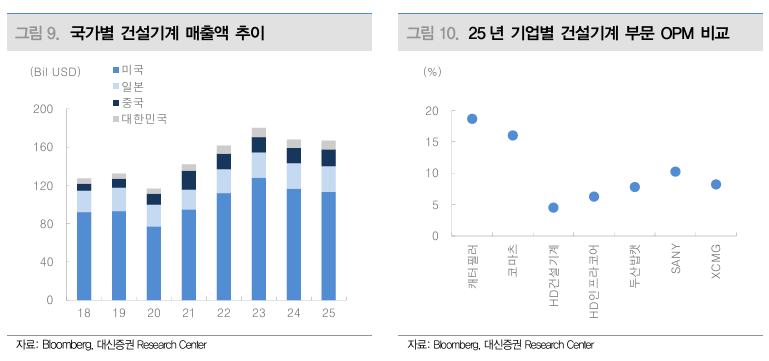
- 보고서는 HD건설기계를 최선호주로 제시하며 2026년 매출 9.8조원, 영업이익 7,720억원, 영업이익률 7.8%를 전망하고 대형 장비 확대와 엔진 내재화를 통해 장기적으로 글로벌 Top-Tier 수준으로 올라갈 가능성을 제시함. [팩트, p28]
- 두산밥캣은 미국 주택시장 회복과 강한 현금창출 능력, 진성티이씨는 글로벌 건설기계 업체의 생산 증가와 태국 증설, 전진건설로봇은 콘크리트 펌프카 공급 부족과 가격 상승이라는 서로 다른 투자 논리를 보유함. [팩트, p7]
- 따라서 이 보고서의 가장 중요한 투자 논리는 재고 정상화라는 순환적 회복 위에 AI·에너지·광물이라는 구조적 수요가 겹치고, 국내 업체가 대형화·엔진 내재화로 이익률까지 높이면서 매출 성장과 밸류에이션 재평가가 동시에 가능해진다는 구조임. [해석]
🚀 지금 건설기계 업황에서 무엇이 달라졌는가?
- 건설기계는 경기를 선행하면서 경기보다 변동성이 큰 산업이므로 판매량만 보는 것보다 딜러가 보유한 재고 수준을 먼저 확인해야 업황 방향을 제대로 판단할 수 있음. [해석]
- 팬데믹 이후 각국의 재정 확대와 인프라 투자로 장비 수요가 급증하자 제조업체들도 생산량을 크게 늘렸지만 공급이 실제 수요를 넘어섰고, 그 결과 2020-2024년은 과잉 재고를 소화하는 기간이 됐음. [팩트, p4]
- 2025년 이후 HD건설기계와 두산밥캣의 북미 딜러 재고가 3-5개월 수준까지 낮아지면서 과잉 재고라는 가장 큰 공급 측 부담이 상당 부분 해소됐음. [팩트, p4]
- 재고가 정상화된 상황에서 최종 수요가 늘어나면 딜러는 더 이상 기존 재고를 파는 것만으로 대응할 수 없으므로 제조업체에 신규 주문을 늘려야 함. [해석]
- 미국 건설기계 신규 주문과 글로벌 건설기계 업체의 12개월 선행 PER(Price Earnings Ratio, 주가수익비율)이 역사적으로 같은 방향으로 움직였다는 점은 주문 회복이 실적뿐 아니라 밸류에이션 상승으로도 연결될 수 있음을 보여줌. [팩트, p4]
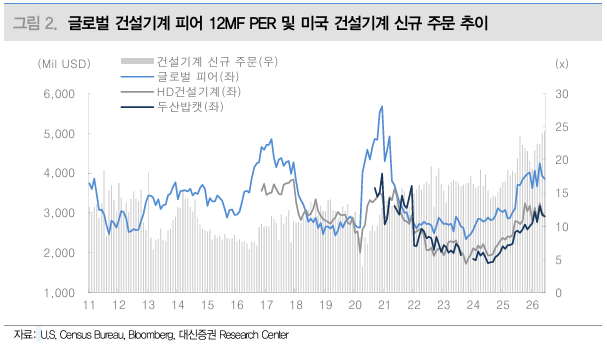
- 보고서는 현재 상승 사이클을 2015-2018년처럼 금리가 상승하는 상황에서도 실물 수요가 강해 건설기계 판매가 증가했던 국면과 비슷하게 판단함. [팩트, p7]
- 과거 상승 사이클에서 글로벌 건설기계 업체의 12개월 선행 PER은 2015-2018년 약 20배, 2021-2022년에는 약 30배 수준까지 높아졌음. [팩트, p7]
- 현재 국내 업체의 밸류에이션이 글로벌 상위 업체보다 낮다는 점에서 실적 추정치가 올라가는 동시에 할인율까지 축소되면 주가 상승 폭이 이익 증가율보다 커질 수 있음. [해석]
- 다만 멀티플 리레이팅(Multiple Re-rating, 같은 이익에 시장이 더 높은 평가배수를 부여하는 현상)이 지속되려면 단순한 재고 반등보다 장기 수요가 실제 주문과 실적으로 확인돼야 함. [해석]
- 따라서 2026년은 “재고가 줄었으니 반등한다”는 1차 논리에서 “재고 정상화 이후에도 수요가 계속 늘어나는가”를 확인하는 2차 검증 구간으로 보는 것이 적절함. [해석]
🤖 AI가 왜 굴삭기와 엔진까지 움직이는가?
- 보고서는 AI를 소프트웨어 산업으로만 보지 않고 데이터센터·발전소·송전망·배전망·반도체 공장까지 포함하는 대규모 물리적 인프라 투자로 해석함. [팩트, p13]
- 미국에는 약 500개의 데이터센터가 운영 중이고 160개가 허가 또는 건설 중이며 750개가 제안된 상태라고 보고서는 제시함. [팩트, p14]
- 운영 중인 데이터센터의 평균 규모는 약 100MW인 반면 허가·건설 중인 프로젝트는 평균 830MW, 제안 프로젝트는 평균 640MW로 규모 자체도 크게 커지고 있음. [팩트, p14]
- MW(Megawatt, 메가와트)는 전력 규모를 나타내는 단위이므로 데이터센터의 MW가 커질수록 그만큼 발전·송배전·비상전원 설비가 더 많이 필요함. [해석]
- 데이터센터 전력 규모가 커지면서 계통연계 대기기간도 과거 1-2년에서 4-7년까지 길어져 전력망 부족이 데이터센터 증설의 병목으로 부각되고 있음. [팩트, p14]
- 이 병목을 해소하려면 변압기만 추가하는 것이 아니라 송전선·송전탑·배전설비까지 함께 확충해야 하므로 토목 공사와 건설기계 투입이 동반됨. [팩트, p14]
- 노후 송전망은 전력 부하가 높아질수록 화재 위험이 커지므로 고전압 수요 증가가 신규 송전망뿐 아니라 기존 망의 교체 수요도 자극함. [팩트, p14]
- 데이터센터에는 상용전력이 끊겼을 때 IT 장비를 보호하는 UPS(Uninterruptible Power Supply, 무정전 전원장치)와 장시간 전력을 공급하는 디젤·가스 발전기가 함께 필요함. [팩트, p9]
- Tier 3급 데이터센터는 N+1 이상의 예비설비를 요구하며, 예를 들어 100MW 데이터센터가 4MW급 발전기를 사용하면 기본 25대에 예비 1대를 더해 최소 26대가 필요함. [팩트, p9]
- 대형 하이퍼스케일 데이터센터는 3N/2와 같은 복수 전력 계통을 사용하기 때문에 발전기뿐 아니라 스위칭기어와 컨트롤러까지 묶어 공급하는 업체의 수혜가 커질 수 있음. [팩트, p9]
- 전세계 데이터센터 전력 규모가 장기적으로 확대되는 방향이 제시되고 있어 엔진 수요 역시 단발성 데이터센터 건설이 아니라 전력 인프라의 장기 증설과 연결될 가능성이 높음. [팩트, p9]
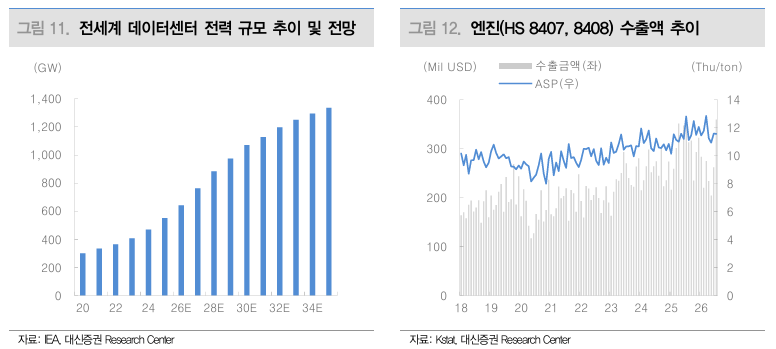
- 결국 AI → 데이터센터 → 전력망 → 비상발전 → 엔진·건설기계라는 연결고리가 이번 건설기계 사이클을 과거 주택·도로 중심 사이클보다 더 넓은 수요 구조로 바꾸고 있음. [해석]
🔥 에너지 인프라도 두 번째 성장축임
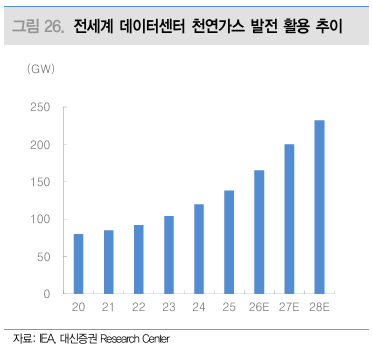
- 2022년 러시아·우크라이나 전쟁 이후 유럽이 러시아산 PNG(Pipeline Natural Gas, 파이프라인 천연가스)와 원유 의존도를 줄이면서 미국산 LNG가 공급 공백을 대체하기 시작했음. [팩트, p15]
- LNG를 해외에 공급하려면 가스를 생산하는 것에서 끝나지 않고 내륙 파이프라인·액화시설·저장소·수출 터미널을 함께 건설해야 하므로 건설기계의 작업 범위가 넓어짐. [해석]
- 유럽에서는 약 24,800km 규모의 신규 천연가스 파이프라인 프로젝트가 협의 또는 건설 중이며 이는 현재 규모 대비 약 16.5%에 해당함. [팩트, p15]
- 미국은 약 43,773마일의 파이프라인을 운영하는 가운데 약 10,000마일 규모의 신규 프로젝트를 준비 중이라고 보고서는 제시함. [팩트, p15]
- 미국은 세계 원유 생산의 약 21-22%, 천연가스 생산의 약 24-26%를 담당하는 최대 공급국으로 제시돼 에너지 수출 인프라 투자 확대의 직접적인 기반을 갖추고 있음. [팩트, p15]
- 셰일 산업에서는 유정 수 자체보다 한 장소에 여러 유정을 모으는 메가패드 방식이 확대되면서 초기 토목 작업 면적과 건설기계 투입량이 증가하고 있음. [팩트, p15]
- 프래킹(Fracking, 지하 암석을 고압으로 파쇄해 원유·가스를 채취하는 방식)에 필요한 대량의 물을 저장·재활용하는 시설과 파이프라인도 추가로 필요해 토공 장비 수요가 확대됨. [팩트, p15]
- 데이터센터에서도 천연가스 발전 활용이 늘어나는 전망이 제시돼 AI 인프라와 에너지 인프라가 별개의 테마가 아니라 서로 연결되는 구조임. [팩트, p16]
⛏️ 광물안보가 대형 건설기계를 밀어주는 구조임
- 미국과 중국의 경쟁이 반도체를 넘어 구리·리튬·니켈·코발트·희토류 같은 핵심 광물 공급망으로 확장되면서 광산 개발은 경제성이 아니라 국가안보 관점에서도 추진되는 영역이 됐음. [팩트, p17]
- 중국은 세계 광물 채굴량의 약 60%와 분리·정제 등 가공 단계의 약 91%를 통제한다고 보고서는 제시해 서방 국가들이 공급망 다변화를 추진할 유인이 매우 큼. [팩트, p17]
- 미국은 핵심광물안보파트너십과 FORGE, 광산 인허가 단축, DPA(Defense Production Act, 국방물자생산법) 등을 통해 자국 및 우방국의 광산 개발을 정책적으로 지원하고 있음. [팩트, p17]
- 유럽도 핵심원자재법을 통해 2030년까지 핵심광물 소비량의 10%를 역내에서 채굴하고 40%를 역내에서 제련·가공한다는 목표를 설정했음. [팩트, p17]
- 광산 개발은 일반 건설보다 30톤 이상 중대형 장비의 비중이 높고 장비 고장 시 생산 차질의 비용이 크기 때문에 단순 가격보다 성능과 신뢰성이 중요함. [팩트, p20]
- 이 특성 때문에 대형 건설기계 시장은 중소형 장비보다 가격탄력성이 낮으며 우수한 브랜드와 서비스망을 가진 업체가 높은 가격을 받기 쉬움. [해석]
- AI 데이터센터와 전력망 증설은 구리 사용량을 늘리지만 기존 남미 광산의 평균 구리 품위가 0.5% 미만으로 낮아져 같은 양의 구리를 얻기 위해 더 많은 토석을 처리해야 함. [팩트, p20]
- 구리 품위가 낮아지면 같은 생산량을 유지하기 위해 더 많은 채굴·운반·처리 작업이 필요하므로 초대형 굴삭기와 로더의 운행시간과 장비 수요가 증가할 수 있음. [해석]
- 전세계 광산업체의 CAPEX(Capital Expenditure, 설비투자) 확대 전망은 광산 개발이 단순 정책 구호에서 실제 장비 발주로 연결될 가능성을 높이는 선행 신호임. [팩트, p20]
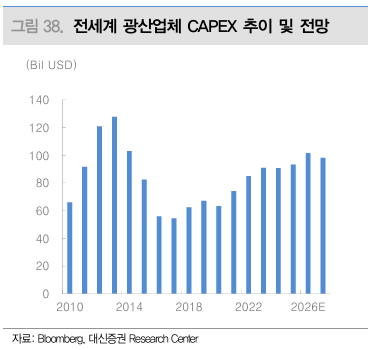
- 따라서 광물안보는 건설기계 업체에 판매량 증가뿐 아니라 고가 대형 장비 비중 상승을 통한 ASP(Average Selling Price, 평균판매가격)와 마진 개선을 동시에 가져올 수 있는 수요축임. [해석]
🌍 지역별 인프라 투자에서 어디가 중요한가?
- 미국은 제조업 리쇼어링(Reshoring, 해외 생산시설을 자국으로 되돌리는 정책)과 데이터센터·전력망 투자, 주택 공급 확대가 동시에 진행되는 핵심 건설기계 시장임. [팩트, p21]
- 보고서는 미국의 리쇼어링이 민주·공화 양당 모두 방향성에는 동의하고 수단만 다른 정책이므로 정권 변화에도 장기 방향이 유지될 가능성이 높다고 판단함. [팩트, p21]
- 미국 비주거용 민간 시설투자 확대는 건설기계 중에서도 주택용 소형 장비보다 공장·전력·데이터센터에 투입되는 중대형 장비 수요와 더 직접적으로 연결됨. [해석]
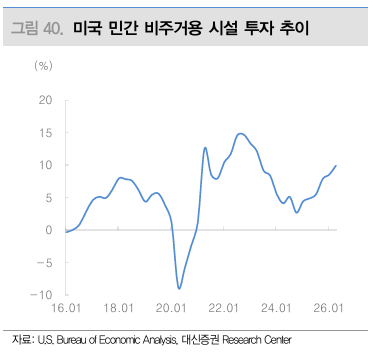
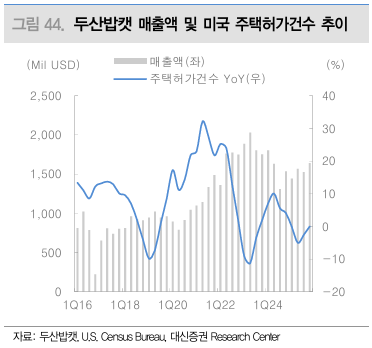
- 미국 주택시장에서는 규제 완화와 공급 확대 정책이 실제 착공·허가 증가로 이어질 경우 북미 소형 장비 시장에서 강한 점유율을 가진 두산밥캣이 가장 직접적인 수혜를 받을 수 있음. [팩트, p22]
- 두산밥캣의 과거 매출이 미국 주택허가 증가율과 높은 방향성을 보인다는 보고서의 자료는 미국 주택 경기 회복이 회사 실적의 중요한 확인지표임을 보여줌. [팩트, p22]
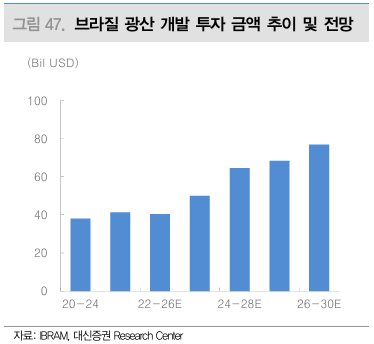
- 브라질은 광물 매장량이 풍부하지만 도로의 약 10%만 포장돼 있고 약 67%가 낙후된 것으로 제시돼 광산 개발이 늘수록 도로·철도·항만 투자까지 함께 필요함. [팩트, p24]
- 브라질은 광산 자체보다 내륙 광산에서 항구까지 연결하는 물류망이 부족하다는 점이 병목이므로 채굴과 인프라 투자가 동시에 진행될 가능성이 높음. [해석]
- 브라질의 광산 투자 확대와 건설기계 수입 증가 흐름은 중대형 장비를 확대하려는 국내 업체에 중국 의존도를 낮추는 새로운 성장 시장을 제공함. [팩트, p23]

- 아프리카는 세계 광물 매장량의 약 30%를 보유하고 있지만 생산량은 약 5%에 불과해 장기적으로 개발 여지가 큰 지역으로 평가됨. [팩트, p18]
- 아프리카 국가들이 원광 수출보다 현지 제련·정제와 전력·도로 건설까지 요구하면서 건설기계 수요가 채굴 장비에서 발전·토목 장비 전체로 넓어질 가능성이 높음. [팩트, p18]
- 미국·유럽이 콩고민주공화국과 잠비아의 광물을 앙골라 로비토항까지 연결하는 약 1,300km의 로비토 회랑을 추진하는 사례는 자원안보 경쟁이 실제 철도 인프라 사업으로 바뀌고 있음을 보여줌. [팩트, p18]
- 중국 역시 일대일로와 광산 지분 투자를 통해 아프리카 인프라를 확대하고 있어 서방과 중국의 경쟁이 심해질수록 현지 건설기계 총수요 자체는 커질 수 있음. [해석]
🏗️ 왜 국내 업체는 대형 장비로 가야 하는가?
- 국내 건설기계 업체는 과거 중국 인프라 투자 확대기에 중형 장비를 중심으로 성장했지만 중국 XCMG와 SANY의 공격적인 가격 경쟁으로 중형 시장의 경쟁강도가 크게 높아졌음. [팩트, p8]
- 2025년 세계 건설기계 시장에서 XCMG 점유율은 5.8%, HD건설기계는 2.3%로 제시돼 중국 업체와 단순 가격 경쟁만으로 점유율을 높이기는 쉽지 않은 상황임. [팩트, p8]
- 대형 장비는 마이닝과 같은 고부가 작업에 사용되고 장기간 반복 사용되기 때문에 초기 구매가격보다 가동률·고장률·서비스 품질이 더 중요함. [팩트, p8]
- 한번 특정 장비를 장기간 사용하면 부품·정비·운전 경험이 누적돼 다른 브랜드로 바꾸기 어려운 락인 효과(Lock-in Effect, 고객이 특정 브랜드를 계속 사용하게 되는 구조)가 강해짐. [팩트, p8]
- 따라서 대형 장비 비중이 높아지면 판매 단가 상승과 함께 가격 경쟁이 완화되고 애프터마켓 매출까지 늘어 영업이익률 상승에 유리함. [해석]
- HD건설기계는 이미 35-100톤 굴삭기 라인업을 보유하고 있지만 Caterpillar와 Komatsu에 비하면 전체 대형 제품군의 폭이 좁아 추가 포트폴리오 확대가 필요함. [팩트, p11]
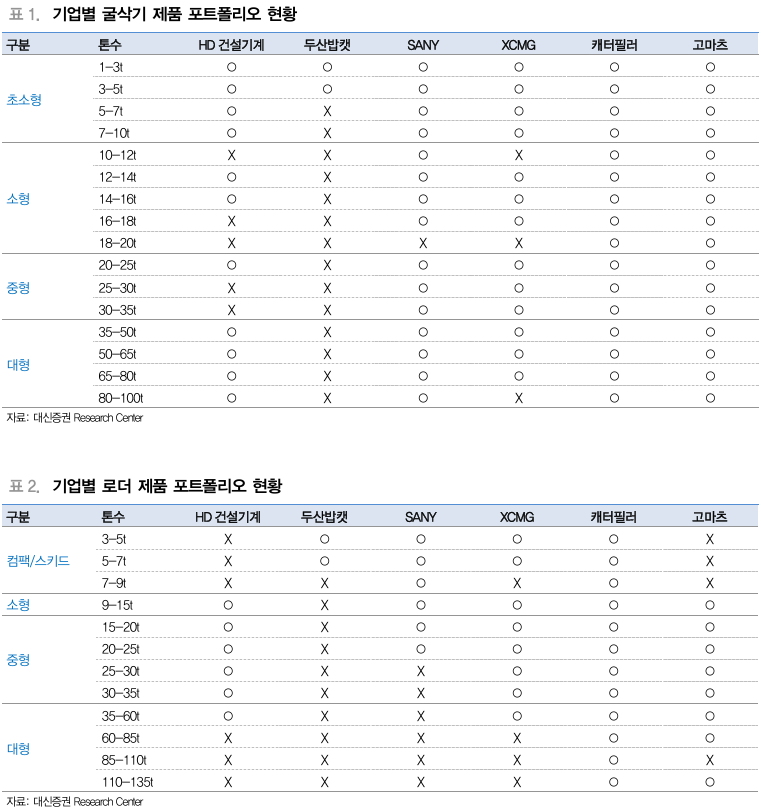
- 회사는 2027년까지 130톤과 150톤급 초대형 모델 개발을 계획하고 있어 실제 출시와 고객 인증이 성공한다면 광산 시장에서 평균판매가격을 크게 높일 수 있음. [팩트, p20]
- HD건설기계가 제시한 2030년 매출 14.8조원과 영업이익률 11% 이상의 목표를 달성하려면 단순한 업황 회복보다 대형 장비와 엔진의 구조적인 매출 비중 확대가 필수적임. [팩트, p20]
⚙️ 엔진 내재화가 왜 중요한가?
- 엔진 사업은 데이터센터·방위산업·건설기계·Oil & Gas를 전방산업으로 두고 있어 일반 건설기계보다 수요처가 다양함. [팩트, p9]
- 2025년 Caterpillar의 건설기계 영업이익률은 18.7%, 엔진은 19.9%이며 HD건설기계도 건설기계 4.5%, 엔진 14.0%로 엔진 부문의 수익성이 훨씬 높게 나타남. [팩트, p9]
- 따라서 자체 엔진을 외부에 판매하면서 자사 건설기계에도 탑재하면 엔진 판매 이익과 구매 원가 절감이 동시에 발생할 수 있음. [해석]
- HD건설기계의 현재 엔진 내재화율은 현대건설기계 기준 10-15%, 디벨론 기준 70-75%이며 2030년 각각 85%, 90%까지 높이는 목표를 추진 중임. [팩트, p10]
- 엔진은 디젤·가스라는 성숙 기술처럼 보이지만 미국 EPA(Environmental Protection Agency, 환경보호청)와 유럽 Stage V 규제로 인해 인증·배기가스 처리 기술이 신규 업체의 진입장벽으로 작용함. [팩트, p10]
- DOC·DPF·SCR 같은 배기가스 후처리 장치와 ECU(Engine Control Unit, 엔진 제어장치)를 통합해 연소와 온도를 정밀 제어해야 하므로 단순 조립만으로는 시장 진입이 어려움. [팩트, p10]
- 환경 규제가 강화되는 동시에 디젤·가스 엔진의 데이터센터와 에너지 인프라 수요는 늘고 있어 공급자는 제한된 반면 수요가 증가하는 구조가 형성될 수 있음. [해석]
- 이 구조가 지속되면 엔진 내재화는 원가 절감 수단을 넘어 HD건설기계 전체의 영업이익률을 한 단계 높이는 핵심 사업으로 발전할 수 있음. [해석]
💰 주요 기업별 투자 논리임
- HD건설기계는 보고서의 최선호주이며 2026년 매출액 9.8조원, 영업이익 7,720억원, 영업이익률 7.8%로 기존 회사 가이던스인 매출 9조원과 영업이익률 5-7%를 상회할 것으로 전망됨. [팩트, p28]
- HD건설기계 목표주가 20만원은 2026년 3분기~2027년 2분기 지배주주순이익에 12개월 선행 목표 PER 20배를 적용해 산출됐으며 현재 글로벌 상위 업체 대비 40% 이상 할인됐다는 점이 재평가 논리의 기반임. [팩트, p28]
- 두산밥캣은 2028년까지 연평균 3-5% 성장을 전망하며 2026년 매출 9.3조원, 영업이익 7,760억원을 예상함. [팩트, p1]
- 두산밥캣은 2026년 DPS(Dividend Per Share, 주당배당금) 2,000원, 배당성향 40%, 배당수익률 약 3.2%와 기말 현금성 자산 약 2.3조원을 전망해 성장성보다 현금창출과 주주환원이 투자 논리의 핵심임. [팩트, p33]
- 두산밥캣 목표주가 7만7,000원은 2026년 3분기~2027년 2분기 평균 BPS(Book-value Per Share, 주당순자산)에 목표 PBR(Price to Book Ratio, 주가순자산비율) 0.9배를 적용해 산출됐음. [팩트, p34]
[표 4·표 5, p34] - 진성티이씨는 Caterpillar·Hitachi·HD·Bobcat 등에 아이들러·스프로킷·트랙링크·롤러 같은 궤도 부품을 공급하기 때문에 글로벌 건설기계 생산량이 늘면 판매량이 증가하는 구조임. [팩트, p38]
- 진성티이씨의 2026년 매출은 5,480억원으로 전년 대비 18.1% 증가하지만 원재료 비용 부담으로 영업이익은 442억원으로 7.9% 감소할 것으로 전망됨. [팩트, p38]
- 진성티이씨는 6개월 단위 가격 협상을 통해 원재료비를 판가에 일부 전가하고 2027년 태국공장 생산 증가가 더해지면서 영업이익률 회복을 기대함. [팩트, p38]
- 전진건설로봇은 CPC(Concrete Pump Car, 콘크리트 펌프카) 수요가 제조업 CAPEX 증가로 늘어나는 반면 공급이 부족해 판가 인상과 대형 제품 비중 확대가 가능한 상황으로 분석됨. [팩트, p7]
- 전진건설로봇은 영업이익률이 2026년 12.8%에서 2028년 17.5%까지 상승하고 배당성향도 50% 이상을 유지할 것으로 전망돼 커버리지 중 가장 직접적인 가격·믹스 개선 스토리를 보유함. [팩트, p7]
⚠️ 무엇이 이 낙관론을 깨뜨릴 수 있는가?
- 가장 큰 리스크는 AI·광산·전력 투자가 계획만 발표되고 실제 착공이나 장비 주문으로 이어지지 않을 경우 현재의 높은 장기 성장 기대가 먼저 밸류에이션 하락으로 되돌아올 수 있다는 점임. [해석]
- 두 번째 리스크는 중국 XCMG·SANY가 중대형 장비에서도 가격 경쟁을 강화할 경우 국내 업체의 대형화가 매출 증대로는 이어져도 기대한 마진 개선까지 연결되지 않을 수 있다는 점임. [해석]
- 세 번째 리스크는 미국 주택 회복이 고금리로 지연될 경우 소형 장비 노출도가 큰 두산밥캣의 실적 개선 속도가 HD건설기계보다 늦어질 수 있다는 점임. [해석]
- 네 번째 리스크는 엔진 내재화와 초대형 장비 개발이 목표대로 진행되더라도 글로벌 광산 고객의 품질 인증과 서비스망 구축에는 시간이 필요해 목표 영업이익률 달성 시점이 늦어질 가능성이 있다는 점임. [해석]
📈 단기·중기 리스크 & 기회
| 기간 | 구분 | 확률 | 영향도 | 핵심 내용 | 확인법 |
|---|---|---|---|---|---|
| 단기 1-3개월 | 기회 | 65% | 높음 | 딜러 재고 정상화 이후 신규 주문 회복이 실적으로 확인될 수 있음 | 북미 딜러 재고, 신규 주문, 분기 매출 성장률 |
| 단기 1-3개월 | 리스크 | 35% | 높음 | 기대가 주가에 먼저 반영된 뒤 주문 회복이 지연될 수 있음 | 수주잔고, Caterpillar 판매지표, 중고장비 가격 |
| 중기 6-12개월 | 기회 | 70% | 매우 높음 | AI·전력망·광산 CAPEX가 실제 발주로 이어지고 대형 장비·엔진 믹스가 개선될 수 있음 | 대형장비 매출 비중, 엔진 OPM, 북미 유틸리티 CAPEX |
| 중기 6-12개월 | 리스크 | 30% | 매우 높음 | 미국 경기 둔화나 중국 업체 가격 경쟁으로 사이클과 구조적 성장 논리가 동시에 흔들릴 수 있음 | 미국 PMI, 건설기계 신규 주문, 판가·마진, 중국 업체 점유율 |
- 내가 가장 중요하게 볼 체크포인트는 북미 딜러 재고가 다시 늘지 않는지→신규 주문이 실제 증가하는지→HD건설기계의 대형 장비·엔진 비중이 올라가는지→그 결과 영업이익률이 8%를 넘어 계속 상승하는지의 네 단계임. [해석]
🎯 나라면 이 섹터에 투자할지 판단함
- 첨부 보고서만 보면 기계·건설기계 섹터의 방향성은 상당히 매력적이고 HD건설기계의 논리도 가장 강하지만, AI·광산·전력 인프라 프로젝트가 실제 장비 주문으로 얼마나 빠르게 전환되는지와 대형화·엔진 내재화가 글로벌 경쟁력을 실제로 높이는지가 아직 완전히 검증되지 않았으므로 완벽한 확신에 도달하지 못해 명시적인 매수 의견은 보류함. [해석]
보고서 자체는 기계산업에 비중확대(Overweight) 의견을 제시하고 HD건설기계를 최선호주, 두산밥캣을 차선호주로 제시했으며, 위 분석은 해당 첨부자료의 논리와 수치를 기준으로 재구성했음.
🧵 한 줄 코멘트
이번 건설기계 사이클은 단순히 “굴삭기를 다시 많이 파는 봄”이 아니라 AI·전력·에너지·광물이라는 여러 공사판이 동시에 열리는 변화이며, 진짜 승자는 그 공사판에 더 비싼 대형 장비와 자체 엔진까지 함께 팔 수 있는 기업이 될 가능성이 높음.